|
|
Главная / Архив номеров / № 8 (38) 2014 /Статья Нарушение прав заемщиков при выдаче кредитов
Нарушение прав заемщиков при выдаче кредитов
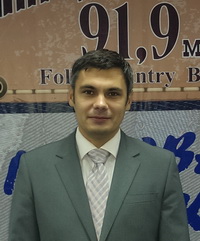 Как выбрать банк для получения кредита? Законно ли требование о страховании? Можно ли погасить кредит досрочно? На эти и другие вопросы о потребительском кредитовании отвечает Дамир Садритдинов, адвокат Межрегиональной общественной организации по защите прав потребителей «БЛОК-ПОСТ», магистр права.
– Каковы действия человека в ситуации, когда он пришел в банк за кредитом? Ведь его сразу озадачивают большим количеством вопросов, запрашивают много документов. Человек теряется, внимание рассеивается. На что нужно обращать внимание?
– В такой ситуации человек должен внимательно прочитать все документы, которые ему дают, и не верить на слово. Это главное правило, его надо помнить всем, кто берет кредиты в банке. Обычно девушка-операционист рассказывает, как всё будет хорошо, когда человек возьмет кредит. Ее слова не всегда бывают правдивыми. Необходимо почитать все документы, которые касаются этого кредита: сколько по нему придется переплачивать, какие дополнительные сборы, страховки и т. д.
– Пресловутый мелкий шрифт в конце договора до сих пор существует?
– Вопросы по мелкому шрифту исчезли уже лет пять назад, сейчас это не практикуется.
– Что посоветуете при выборе банка для получения кредита?
– Первое правило, которое мы советует заемщикам: не брать кредит в том банке, куда он пришел в первый раз. То есть, кредиты сейчас дают все банки, право выбора есть у человека. Если ему дают в одном банке, то дают и в другом. Узнайте условия разных банков, сравните их. Сейчас все банки пользуются Бюро кредитных историй, если у человека нормальная история, то у него есть шанс взять кредит в любом банке. Если она испорчена, то тогда ни один банк не даст кредит.
– Раньше банки брали так называемые «скрытые» комиссии, как дело обстоит сейчас?
– Два-три года назад банки прекратили брать скрытые комиссии.
– Стали брать открытые комиссии?
– Банки изменили тактику. Сейчас при выдаче кредитов говорят: «Вам необходимо застраховаться». Если внимательно прочитать все документы, которые есть в банке, можно увидеть, что такой зависимости нет. Если потом будет спор, банк в любом случае скажет, что клиент это сделал добровольно.
– Если отказаться страховаться, то дадут ли кредит? Как избежать этой страховки?
– По закону банку запрещено устанавливать взаимосвязь между получением страховки и выдачей кредита. Либо одно, либо другое.
– Если раньше гражданин хотел досрочно погасить кредит, то с него брали дополнительный штраф. Как сейчас с этим дело обстоит?
– Сейчас, если человек хочет погасить кредит досрочно, банк не вправе брать никакие-либо дополнительные проценты. С первого июля действует закон о потребкредите, в нем это всё подробно расписано.
– Что такое «двойные проценты»?
– Я думаю, что здесь имеется в виду то, что банк берет проценты и пени. Если у заемщика есть просрочки по кредиту, то банк вправе брать пени за просрочку и проценты пользование кредитом, но при этом можно применить только одну меру ответственности (т.е. нельзя установить пени и еще какой-то штраф). Он не может начислять два раза пени за одно и то же правонарушение.
– Можно ли вернуть банку кредит в тот же день, когда я его взял?
– Запросто. Про это в новом законе есть положения. Проценты надо будет заплатить за то количество дней, когда вы пользовались взятыми в кредит деньгами. По новому закону в течение 14 дней вы можете вернуть кредит. То есть в подобном случае насчитают проценты за один день.
– Если это не банк, а иная организация?
– Правила игры для них примерно такие же, как и для банков. Все имеют право брать проценты только за то время, пока человек деньгами пользовался.
– В каких ситуациях лучше обращаться за профессиональной помощью к юристам?
– Финансовая тема настолько тонкая, что лучше звонить юристу по любому поводу, когда вам что-то неясно.
|
Садритдинов Дамир Накипович
Адвокат Межрегиональной общественной организации по защите прав потребителей «БЛОК-ПОСТ», магистр права
- юридическая помощь заемщикам;
- оспаривание незаконных условий и возврат исполненного по ним;
- защита заемщика при досрочном истребовании кредита и залога;
- ревизия состояния задолженности и перерасчет с соблюдением законодательства
г. Екатеринбург, ул. Первомайская, 1,
тел. 3-102-102
www.bloc-post.ru, 3102102@mail.ru
|
Опубликовано: Правовая газета «Статус» № 8 (38) 2014 С. 5
Копирование любых материалов с сайта допускается только при указании на источник с активной ссылкой на сайт http://gazeta-status.ru/
|